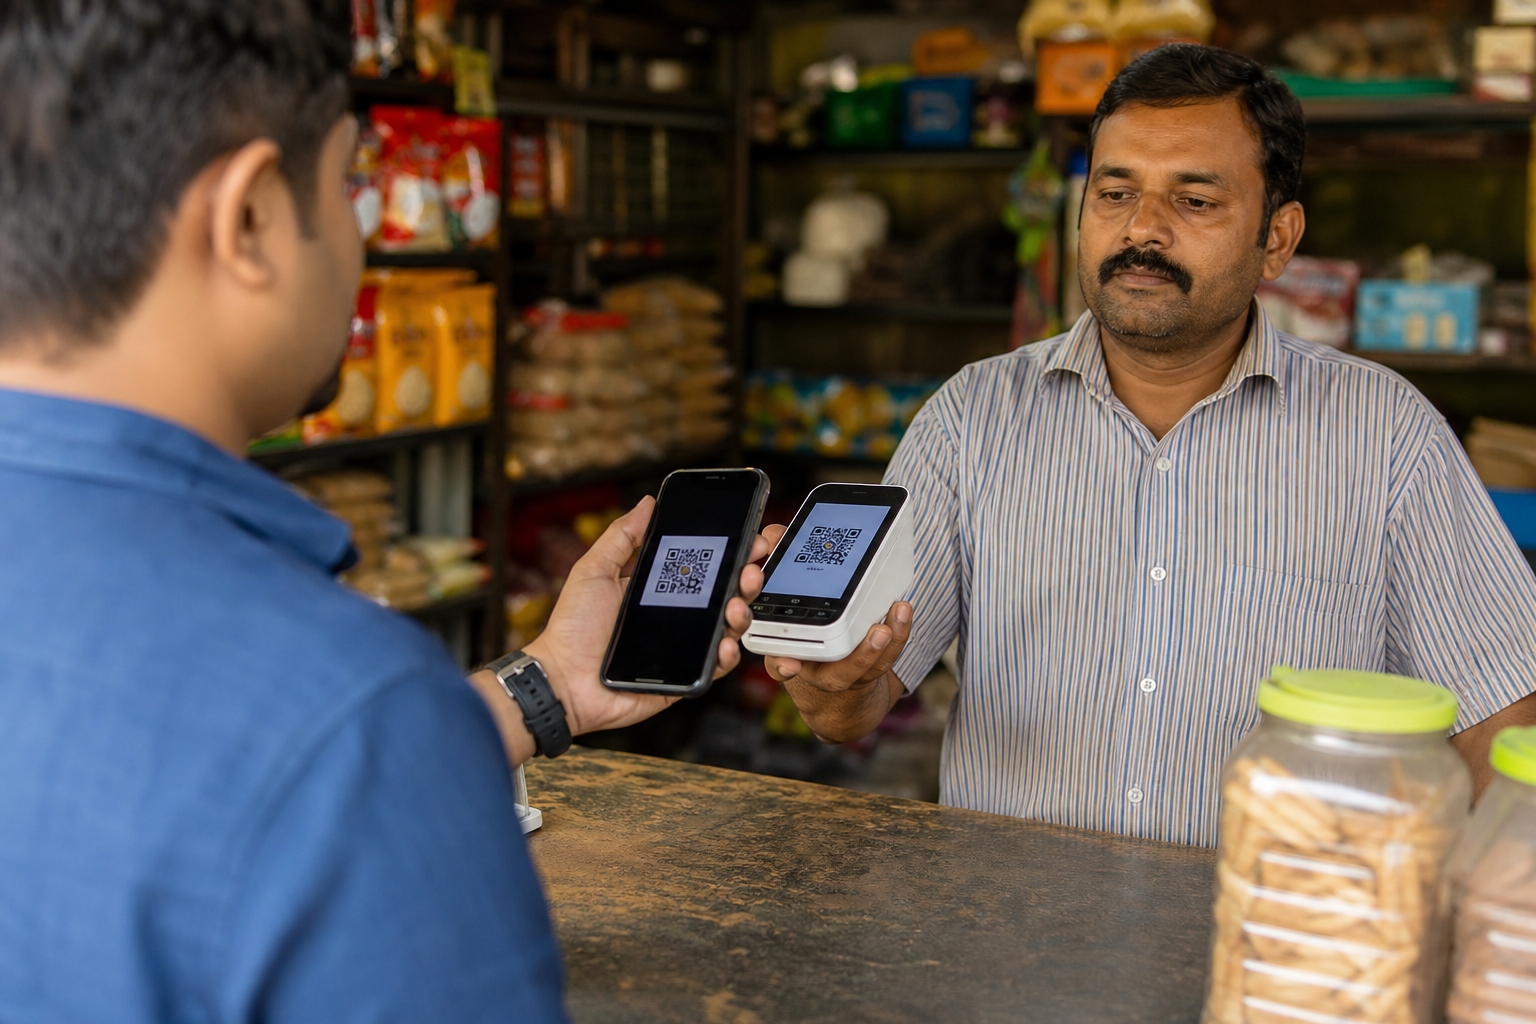
Індія запровадить комісію 0,4% для великих платежів через UPI
Індія з 15 жовтня введе для продавців комісію 0,4% за окремі платежі через UPI понад 2 000 рупій.
Індія з 15 жовтня запровадить комісію для продавців у розмірі 0,4% за окремі платежі через систему Unified Payments Interface (UPI) на суму понад 2 000 рупій. Для споживачів користування сервісом залишиться безкоштовним, повідомляє TechCrunch із посиланням на Національну платіжну корпорацію Індії (NPCI), яка керує мережею.
Платежі до 2 000 рупій для продавців і надалі не обкладатимуться збором. Від комісії також звільнять малих продавців, які отримують через UPI до 100 000 рупій на місяць.
Умови для великих операцій
Максимальний розмір комісії становитиме 300 рупій для операцій на 75 000 рупій або більше. Для залізниці, телекомунікаційних компаній, страхового сектору та продажу пального встановлять фіксований збір у 5 рупій за платежі понад 2 000 рупій. Операції на ринку капіталу обкладатимуть комісією 0,02%, також із лімітом у 300 рупій.
NPCI заявила, що продавцям не дозволятимуть перекладати новий збір на покупців: ціна товару чи послуги має залишатися однаковою незалежно від способу оплати. Для порівняння, комісії продавців за кредитними картками зазвичай становлять від 1,5% до 2,5% за транзакцію, а для дебетових карток обмежені 0,9%.
Фінансування платіжної інфраструктури
UPI була безкоштовною для приймання платежів продавцями з 2020 року, коли Індія скасувала відповідні збори для поширення системи. У серпні влада змінила законодавство про платежі, дозволивши стягувати комісії з продавців за частину операцій UPI. Окреме повідомлення, видане напередодні, заборонило банкам стягувати плату за перекази до 2 000 рупій.
За даними NPCI, у серпні UPI обробила 24,51 млрд транзакцій на 29,9 трлн рупій. Оператор оцінює щорічні витрати на роботу мережі, зокрема серверні потужності, протидію шахрайству та технічну підтримку, приблизно у 200 млрд рупій. Надходження від нової комісії планують розподіляти між учасниками платіжної екосистеми та спрямовувати на інфраструктуру, кібербезпеку, запобігання шахрайству й обслуговування клієнтів.